

2万亿的柏基何以成其大?【睿书会第108期】
2026-09-09 田振刚
请将本公众号设置⭐“星标”
将不会错过我们最新的推送
很多人会将价值投资与科技股投资放在互斥的对立面,因为科技行业快速变化的属性,以及随之而来的稳态盈利难以把握,导致股票定价及识别安全边际的客观困难。那么两者是否存在兼容的可能呢?
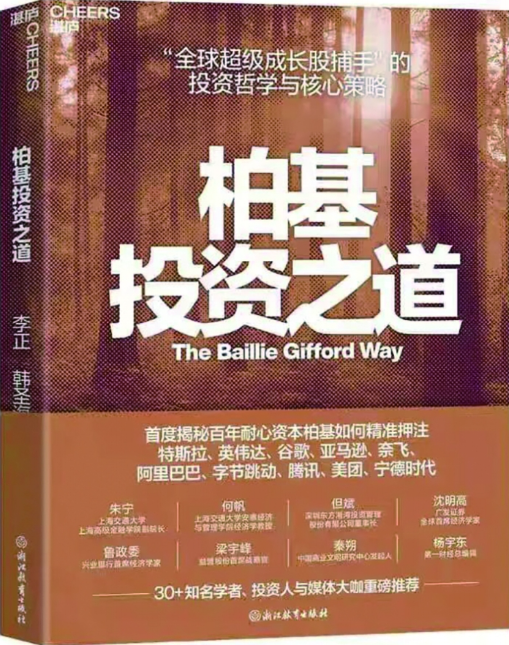
《柏基投资之道》一书为我们提供了一个可参考的样本。柏基(Baillie Gifford & Co.),成立于1908年、迄今已有超过110年历史,总部位于苏格兰的爱丁堡,目前全球资产管理规模超过2万亿人民币。
回望百年历史,柏基的投资带有鲜明的时代性,如20世纪初投资汽车产业链中的橡胶,电气化时代持有电力公司。
但柏基更为人称道的是21世纪以来的投资,这一时期其主要的投资策略—长期全球成长策略(Long Term Global Growth)获得了优异的长期回报。以旗舰产品—苏格兰抵押贷款投资信托(SMT)为例,截至2025年11月的近20年年化回报率约13.88%,而同期的标普500指数年化回报为6.98%,纳斯达克指数年化回报为10.87%。
回看柏基近20年的重仓企业——亚马逊、特斯拉、英伟达、阿斯麦(ASML)、阿里巴巴、字节跳动等,它几乎抓住了这一时期技术变革趋势下最好的投资机会。对这些企业来说,柏基大多是其早期投资者,且长期陪跑,直到企业价值得到兑现。
柏基良好的投资记录背后是一套逻辑闭环的研究-投资方法论。
长期持股:前提是“真的懂”
柏基投资特点之一是长期持股。柏基投资组合通常年化换手率在10%~20%,这意味着柏基平均持股一家企业的年限是5~10年,而柏基持股特斯拉已经超过10年,持股亚马逊更是超过20年。
长期持股是表,能力圈才是本质,而能力圈必须能经受住市场检验。著名投资家李录曾谈及比亚迪的投资案例时提到,“每次当股价大幅下跌的时候,才会真正考验你的能力圈的边界的真实性,你是不是真的懂,真的知道它的价值是什么”。
无论是特斯拉还是亚马逊的股票,在柏基持股期间多次下跌,有时跌幅超过40%,但只要其长期基本面逻辑没有变化,柏基就会坚持持有。
在“真的懂”的维度上,柏基长期全球成长策略的主导者詹姆斯·安德森(James Anderson)将出色的投资业绩部分归因于更好地理解了技术进化和新兴世界,从第一性原理出发,在变动不居的世界中寻找蕴藏在经济、社会、技术变革中确定的趋势和规律。
能力圈:“站在巨人的肩膀上”
那么,柏基对于层出不穷的产业趋势,是如何建立起能力圈,又是什么机制使得这种方法在不同行业、不同公司的层面体现出可复制性?
答案是“站在巨人的肩膀上”,充分利用自身构建的企业家、科学家网络,从中获取关于行业发展和技术变革的认知。
值得一提的是,科学家网络是柏基的独特优势。华尔街的投资机构往往充斥着短期边际变化与真假难辨的垃圾信息,而柏基的第三方合作研究机构是其重要的研究特色,行业专家学者的洞见往往是基于长期的研究、且动机更为纯粹,这一点经常被市场所忽略。
基于丰富的学术研究资源,柏基崇尚从第一性原理出发,升维思考不同商业模式的本质特征,从而形成了对不同领域公司的前瞻性的判断。
比如经济学家布莱恩·阿瑟关于领先科技企业收益递增的洞察,让柏基更好地理解了亚马逊、腾讯、美团等科技公司超常增长的底层逻辑;半导体领域的摩尔定律、电动车领域的莱特定律等等,深刻构筑了其较早时期投资英伟达、特斯拉等公司的底层基础。
学者专家的研究成果也很大程度上影响了柏基的研究和投资方法论。
演化经济学家卡萝塔·佩蕾丝关于技术变革和资本的研究,给柏基提供了分析科技企业兴衰的周期视角;亚利桑那州立大学亨德里克·贝塞姆宾德教授关于股市长期回报由极少数公司推动的研究让柏基更加注重自下而上选股,坚定了长期持有少数有价值成长企业的信念。
机制:核心是“一致性”
以柏基的方式投资并不容易,不是因为长期坚持很难,极端回报公司很少;也不是因为“艰难困苦,玉汝于成”;关键在于整个组织所表现出的“一致性”,某种程度上来说,“一致性”决定了投资结果的可复制性。
这里面最关键的是体系制度的构建。
一是考核制度。柏基没有外部股东施加压力,没有年度资产增长目标,没有短期考核指标(考核周期5年以上),没有基于短期表现的奖励,客户与柏基的长期投资理念一致。
二是投研流程。柏基通过“尽调10问”研究清单等方式引导投研人员以十年维度去思考商业本质和趋势、探究长期趋势中确定性的部分。同时每周五组织读书会,从日常中抽离出来,提升投研人员关于长期的想象力和思维弹性。
针对投研体系过于一致性带来可能的“群体迷思”的风险,柏基引入“魔鬼代言人”制度。“魔鬼代言人”指的是团队中负责唱反调的人,通过研究过程中双方进行充分辩论,帮助投资团队消除认知偏差、客观做出投资决策。
在柏基的投资经历中,“魔鬼代言人”确实也帮助公司避免了失误。
2019年,柏基是特斯拉公司除马斯克以外的最大股东。当年上半年,特斯拉遭遇了一系列麻烦:2月,美国证券交易委员会试图以藐视法庭罪起诉马斯克;4月,特斯拉公布的2019年一季报利润惨淡;5月,特斯拉宣布需要再筹集27亿美元才能安然度过这一年……这一年特斯拉的声誉和股价都经历了外部质疑。
就在市场质疑声此起彼伏时,柏基进行了“魔鬼代言人”评估,决定是否减少对特斯拉下注。在“魔鬼代言人”的审视下,柏基得出结论,虽然保留特斯拉股份的理由有争议,但反对理由并不充分。当时,“魔鬼代言人”角色由柏基高级合伙人马克·厄克特担任。
正是2019年的坚定持仓成就了柏基的投资传奇。2020年新冠疫情暴发后,特斯拉股价在美联储放水、汽车电动化、净零碳排放目标等因素的综合刺激下,当年市值最高上涨近10倍,成为柏基投资有史以来最成功的投资之一。
“魔鬼代言人”角色的存在对于纠正决策偏差非常重要,股神巴菲特本人也是魔鬼代言人机制的坚定支持者。
事实上,巴菲特在投资决策时也有一个类似“魔鬼代言人”的角色,时刻提醒他不要陷入认知偏差,这个角色正是查理·芒格。巴菲特曾经戏称芒格是“可恶的人”。芒格也认为:“像我这样有主导欲的人,永远无法扮演顺从的角色,即使对沃伦也是如此。”
总结:
价值投资与成功的科技股投资在方法论上是一致的。
从柏基的案例来看,投资者通过经年累月的学习和认知的提升,形成真正的能力圈和对企业发展趋势的正确判断,从而长期集中持股于少数优秀公司,真正把股票当作企业所有权的一部分,忽略市场先生的情绪波动,享受时间复利的馈赠。
我们模仿优秀的投资家,重要的是识别他们投资行为的实质,而非形式。
[附注]:柏基的“尽调10问”:
Q1 公司销售收入在未来5年是否会至少翻番?
Q2 公司在10年以后会发生什么变化?
Q3 公司的竞争优势是什么?
Q4 公司的文化是否具有显著差异性?是否具备适应性?
Q5 用户为什么喜欢这家公司?它为社会做出了什么贡献?
Q6 公司盈利是否可观?
Q7 公司的利润率会提高还是下降?
Q8 公司如何分配资本?
Q9 公司市值能否增长至少5倍?
Q10 市场为何会低估公司价值?
END
睿书会是我们的读书笔记收藏栏目,欢迎热爱阅读的您给我们投稿(可实名或者笔名刊登)
请扫码关注
广东睿璞投资

 粤公网安备 44049202000319