
Hello Kitty的秘密【睿书会第109期】
2026-09-16 王羽晨
请将本公众号设置⭐“星标”
将不会错过我们最新的推送
在2025年全球顶级授权商榜单(License Global Top Global Licensors 2025)中,三丽鸥集团以84亿美元的授权零售额排名第十。榜单前列的迪士尼和孩之宝等均为多IP公司;若从单一IP的维度衡量,Hello Kitty的实际排名还要更高。
然而,与皮卡丘、米老鼠、漫威英雄不同,Hello Kitty既没有动画片的情节支撑,也没有漫画书的叙事体系,甚至没有一个能被称之为“故事”的背景设定。
它的创始公司三丽鸥在历史上生产了数百个卡通人物,用创始人辻信太郎自己的话说:“说实在的,只有一个获得了真正的成功,那就是Hello Kitty。”
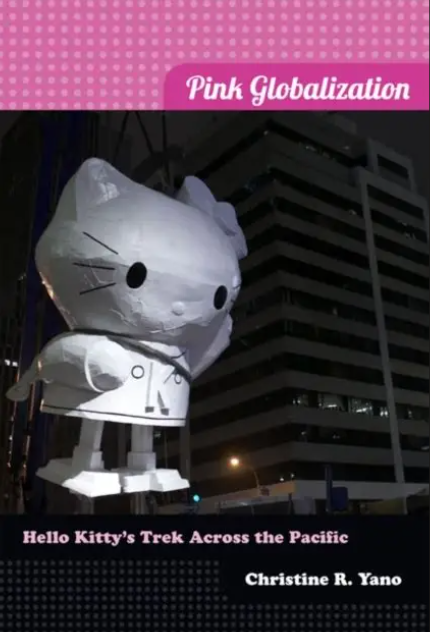
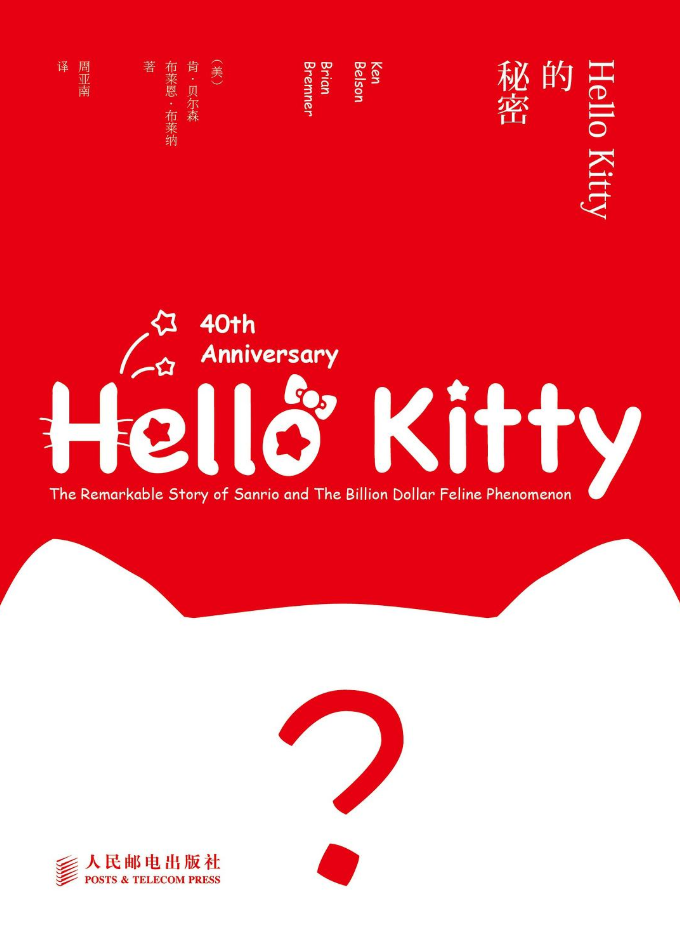
本文基于两本书——《Pink Globalization: Hello Kitty’s Trek across the Pacific》(Christine R. Yano著)和《Hello Kitty的秘密》(布莱恩·布莱纳著),来回顾这只无嘴猫长达半个世纪的全球化历程,并探讨它对IP生意的方法论启示。
一、 从东京到世界,一只猫的全球化远征
1. 诞生于1974年:一个“贴上白人标签”的日本公司
Hello Kitty诞生于1974年的日本三丽鸥公司。这家公司的命名方式耐人寻味:创始人辻信太郎将“San”(源自美国西海岸城市名,如旧金山San Francisco、圣地亚哥San Diego)与“Rio”(西班牙语中的“河流”)拼接,创造了一个听起来更像欧美品牌的名字。
某种程度上,“三丽鸥”与“Hello Kitty”这一组合,本身就起到了为商品“贴上白人标签”的作用。
三丽鸥将Hello Kitty印在廉价塑料零钱包上,定价240日元,定位“促进社交沟通”——瞄准学童群体的礼物交换需求。随后,产品线拓展至300–500日元的价格带。
没想到无心插柳,卡通形象的热度远超礼品本身。
2. 引爆亚洲
20世纪70至80年代,伴随日本经济腾飞,出生率下降使孩子的绝对数量减少,但这也意味着家长可用于单个孩子礼物消费的资金相对增加。作为日本“卡哇伊”文化的天然载体,廉价精致的Hello Kitty产品(售价不超过10美元)迅速俘获了日本少女群体的心——这种看上去超珍贵、价格又不贵的小物件,既可以买给自己,也可以当礼物送人。
20世纪90年代,Hello Kitty在日本引发了真正的狂热。这一轮爆发的“引爆点”并非广告驱动,而是几位日本流行女歌手——其中最著名的是华原朋美——在电视节目中无意间透露了自己搜集成堆Hello Kitty物品的秘密。
明星的示范效应迅速将这股热潮从日本扩散至中国香港、中国台湾,再到韩国和新加坡。这一路径,与今天泡泡玛特的LABUBU因明星“种草”而爆火,几乎如出一辙。
3. 跨越大洋:Hello Kitty在美国的崛起
Hello Kitty在美国的流行,是一波三折的过程。早在20世纪80年代,三丽鸥就在美国开设门店。但真正让Kitty在美国“重新崛起”的,同样归功于超级偶像。
三丽鸥在海外并未采用砸钱投广告的传统模式,而是选择了“名人种草+产品植入”的策略——每季度向五十到七十位不同的名人寄送礼品,并聘请专人与媒体和产品对接,这一策略取得了巨大成功。
20世纪90年代后期到21世纪初,欧美众多明星公开表达了对Hello Kitty的喜爱:玛丽亚·凯莉(Mariah Carey)、卡梅隆·迪亚兹(Cameron Diaz)、曼迪·摩尔(Mandy Moore)等都曾携带Hello Kitty单品亮相公开场合——其中曼迪·摩尔在2001年Billboard颁奖礼上手持Hello Kitty串珠包的照片广为流传。这些事件持续推高了品牌热度,带动三丽鸥在北美进入了黄金发展期。
《Pink Globalization》中记录了作者的观察:1998年她开始这项研究时,采访了许多海外消费者,“他们不知道Hello Kitty源自日本”。这并不是一个“日本文化输出”的经典案例——Hello Kitty本身跟文化输出关系不大,日本动漫产业可能才是真正意义上的文化输出。
Kitty更像是一个“空壳”符号,她可以承载各文化背景消费者各自的情感投射。
二、Hello Kitty的成功密码
1. “空白”即力量——最好的IP是留白的
关于Hello Kitty,最常被问到的问题是:为什么她没有嘴巴?三丽鸥的官方解释是:“这样设计是为了让看到她的人能够将自己的情感投射到她的脸上。她没有表情——当人们开心时,Hello Kitty也显得开心;当人们难过时,她也会表现出悲伤。”
这一设计哲学对IP创造者而言是一记清醒剂:强IP不需要说太多。最好的角色往往不是那些背景故事最丰富的,而是那些能为不同消费者提供情感投射空间的存在。
统一且易获取的主题、无处不在的产品触点、高度可投射的人格特质——这些才是Hello Kitty长盛不衰的核心配方。
一个日本少女从Kitty商品中获得心灵慰藉,纽约的妙龄单身女郎却因她的异国情调而收集Kitty摆饰——同一只猫,承载了截然不同的情感。
2. “小礼物,大欢乐”——送礼文化是IP消费的核心驱动力
理解Hello Kitty成功的另一把钥匙,是日本社会根深蒂固的礼物交换文化。辻信太郎发展出了一套以“社交沟通”(Social Communication)为核心的营销哲学——买可爱漂亮的礼物送给朋友,以此来消除生活中的摩擦、增进友谊。
三丽鸥的公司口号高度凝练了这一理念:“Small gift, big smile”(小礼物,大欢乐)。Hello Kitty本质上作为社交润滑剂存在。当人们不知道送什么礼物时,一个10美元的Hello Kitty小挂件,既表达了心意,又不会让接收者产生心理负担。
泡泡玛特的盲盒产品也同样具有社交货币属性——价格适中(59-99元),开盒过程自带惊喜感,非常适合“朋友间的随手赠礼”场景。
3. 避免过度流行:慢节奏、长寿命
三丽鸥希望Hello Kitty能够远离过度流行的“热潮”陷阱,而是通过一种更加低调、更尊重消费者个人选择的方式来培养忠诚度——这样做的结果是让产品拥有更长的市场寿命。简而言之:慢节奏开发,高回报。
《Hello Kitty的秘密》中强调了一个关键原则:“你必须让大众维持一定的热忱,又不能让它扩展得太快。”IP的长期生命力,恰恰源自对增长节奏的主动控制,而非被动追逐热度。
《Pink Globalization》中有一段发人深省的总结:“倘若变幻无常是‘酷’的本质,那么一旦某样东西被认定为‘酷’,它的‘酷’特质就会立刻消失。”这是所有潮流品都无法逃脱的终极悖论。
然而,Hello Kitty的模式一旦跨过了从“酷”到“经典”的门槛,其持续性便令人惊叹。真正依靠情感锚定而非潮流驱动的IP,可以在漫长的时间尺度上持续创造价值。从投资的角度看,区别“网红型IP”和“常青型IP”的关键,正在于此。
4. Hello Kitty vs 米老鼠——两种IP模式的根本差异
《Pink Globalization》在结尾处提出了一个被作者视为全书核心的问题:Hello Kitty无法像米老鼠或芭比娃娃这类美国符号那样激发“想要成为亚洲人”的欲望,至少程度不同。
究其原因,是因为米老鼠或芭比娃娃所伴随的意象、意识形态以及全球文化资本,都是Hello Kitty所不具备的。
这意味着IP生意存在着两种截然不同的模式。
一种是“文化输出型IP”,如米老鼠、漫威英雄,它们身后站着强大的文化产业体系(电影、主题公园、动画片),能够系统性输出美国价值观和生活方式。
另一种是“情感容器型IP”,如Hello Kitty,它本身几乎不承载任何特定的文化意识形态,而是作为一个“空的容器”,让不同文化背景的消费者自行填入自己的情感和想象。
总结:
Hello Kitty半个世纪的历程,是一部“不靠故事、靠情感”的IP经营史。它有力地证明:IP生意的核心价值,不在于IP本身说了什么,而在于消费者愿意在IP身上投射什么。一只没有嘴巴的猫,正因为什么都不说,才能被每个人解读成自己心中想要的样子。
对于正在观察和参与中国IP产业的人而言,两本书给出的共同启示或许是:超级IP的成功从来不易复制。
它是特定文化土壤(日本的“卡哇伊”文化)、特定社会结构(深植民间的送礼传统)、特定消费者心理(“母性女神”的集体潜意识原型)与特定商业节奏(慢开发、高回报)共同作用下的产物,并且经受住了时间的考验,成为跨越代际的品牌符号。
单独模仿其中任何一维都难言成功;但若能在情感定位、社交传播、产品节奏与长期主义四个维度上建立系统性的认知与执行力,也许下一个“粉红全球化”的故事,将由中国IP来书写。
参考书目:
Christine R. Yano, Pink Globalization: Hello Kitty’s Trek across the Pacific, Duke University Press, 2013.
布莱恩·布莱纳(Brian Bremner)、肯·贝尔森(Ken Belson),《Hello Kitty的秘密》,人民邮电出版社。(英文原版:Hello Kitty: The Remarkable Story of Sanrio and the Billion Dollar Feline Phenomenon, Wiley, 2003.)
END
睿书会是我们的读书笔记收藏栏目,欢迎热爱阅读的您给我们投稿(可实名或者笔名刊登)
请扫码关注
广东睿璞投资
 粤公网安备 44049202000319