

收益超标普20倍,“另类”CEO们的商业心法(上)【睿书会第106期】
2026-08-19 赵宇滨
请将本公众号设置⭐“星标”
将不会错过我们最新的推送
若被问及谁是最伟大的CEO,大多数人可能会联想到杰克·韦尔奇或者史蒂夫·乔布斯,他们缔造了耀眼的商业传奇,拥有极具感染力的人格魅力,人生经历也非常传奇,这一切使得他们的传记被广泛地阅读。由他们本人或者管理学家们撰写的著作专注于探讨他们的成功秘诀,也成了管理者必读的宝典。
在漫长的商业发展历程与当代企业管理的主流叙事里,评估一位CEO是否伟大,往往会被一系列直观且极具冲击力的指标所裹挟。媒体的聚光灯、华尔街的分析师,以及商学院的经典案例,都习惯于将掌声献给那些能迅速扩大企业规模、实现营收翻倍、扩充员工数量,并且能在镜头前展现超凡个人魅力的企业领袖。
在这样的评估体系下,杰克·韦尔奇和史蒂夫·乔布斯,自然成为了很多人衡量卓越CEO的公认标杆。
然而,私募股权投资人威廉·桑代克却提出了截然不同的观点:判断一位CEO是否伟大,不仅要参考企业总收入、利润绝对值或员工规模的增长,核心标尺是他在任期内为股东创造的“每股复合年化收益率”,而且这一指标必须放在同行水平与市场整体环境的相对背景下进行对比考量。
基于这一核心标准,桑代克联合哈佛商学院的研究团队,耗时八年深入追踪多位杰出CEO的职业生涯,最终完成了这本被巴菲特、芒格双重推荐的商业经典——《商界局外人》。
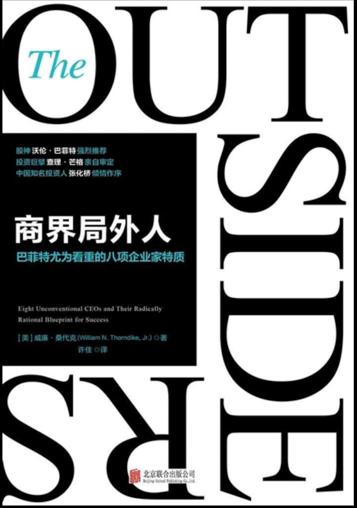
在书中,桑代克筛选出八位在不同行业中,创造了远超标准普尔500指数及同侪企业收益的“商界局外人”。
这八位CEO——包括首府广播公司的汤姆·墨菲、特利丹公司的亨利·辛格尔顿、通用动力公司的比尔·安德斯、TCI有线电视公司的约翰·马龙、华盛顿邮报公司的凯瑟琳·格雷厄姆、罗森-普瑞纳公司的比尔·斯蒂利兹、大众影院公司的迪克·史密斯,以及伯克希尔·哈撒韦公司的沃伦·巴菲特,尽管在性格、背景和所处行业上截然不同,但在商业决策的底层逻辑上,却展现出了惊人的高度一致性。
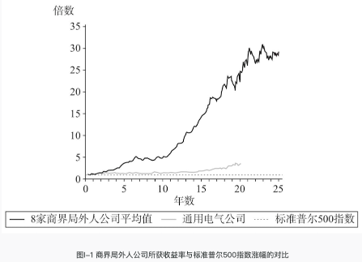
他们极度理性,推行极致的去中心化管理,主动回避媒体的聒噪,无视传统华尔街推崇的净利润等盈利指标,始终将核心精力聚焦在资本配置与自由现金流上,跑出了超标普指数20倍的非凡收益。
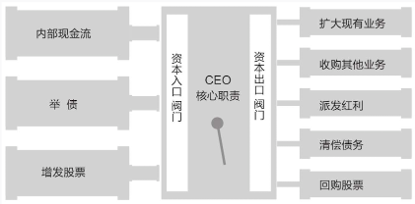
CEO的核心使命是资本配置
资本配置,是顶级管理的核心要义。
抓好公司运营、把控业务细节、带好执行团队,这些能力本质上是 “把事情做对”,决定了一家企业的发展下限;而顶级管理的核心,是以资本配置为核心的 “选对什么事该做”,它会直接影响企业长期发展空间与生存质量。
CEO的时间与精力是企业稀缺的资源,若把80%的精力耗在日常运营的琐碎事务中,必然会失去对公司长期发展的全局把控。
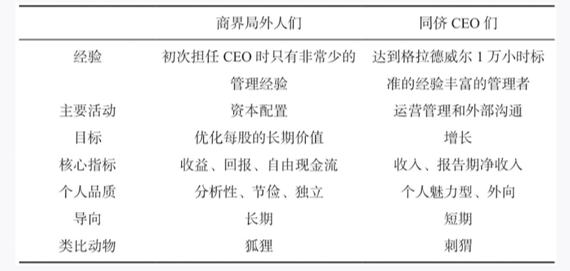
绝大多数现代企业的CEO,都可以归为“刺猬型”人才:他们在特定行业深耕多年,精通市场营销、产品研发或工程制造,凭借出色的业务能力一步步登顶CEO之位。
但很多人忽略了,当一位业务骨干成为企业最高决策者时,他面临的是一场根本性的职业身份转换——从纯粹的运营者,转变为企业最高级别的“资本配置者”。
桑代克指出,资本配置决定了公司资源如何投入以获取最大收益,本质上,CEO的首要身份应该是一个投资人。
书中的商界局外人,都是不折不扣的“狐狸”。他们从骨子里把自己当成投资人,每一分钱的去向,都要先尽量评估收益率。
首府广播公司的汤姆·墨菲将日常繁杂的运营管理工作全权委托给COO丹·伯克,两人形成了绝佳的搭档关系。伯克的任务非常明确:通过严格控制成本和提升运营效率来创造源源不断的自由现金流;而墨菲的任务则更为聚焦:将这些现金流高效地配置到具有长远战略价值且高收益率的收购项目中。
这种“运营极致去中心化,资本配置高度集权化”的结构性分离,既让一线业务释放了能力,也能缓解大企业普遍存在的官僚化、组织僵化问题。
总结:
本文我们理清了《商界局外人》最核心的底层逻辑:CEO的职责不仅限于日常运营,做好资本配置非常关键,通过去中心化分工,让现金流高效流向高回报领域,书中八位优秀管理者依靠这套思维拉开与同行的收益差距。
此外,他们还掌握一套反主流的价值提升手段 —— 分母管理,能抵御行业普遍存在的非理性决策惯性,这也是他们穿越多轮周期、持续创造超额收益的关键,我们在下篇展开论述。
END
睿书会是我们的读书笔记收藏栏目,欢迎热爱阅读的您给我们投稿(可实名或者笔名刊登)
请扫码关注
广东睿璞投资

 粤公网安备 44049202000319