

收益超标普20倍,“另类”CEO们的商业心法(下)【睿书会第107期】
2026-08-26 赵宇滨
请将本公众号设置⭐“星标”
将不会错过我们最新的推送
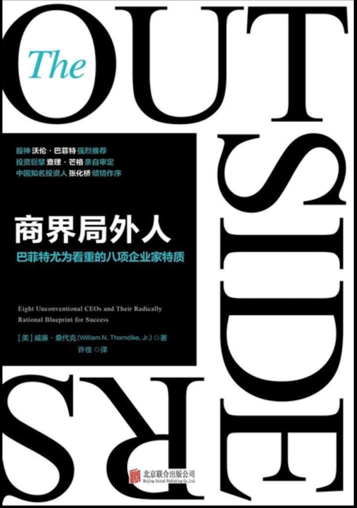
在上篇中,我们明确了资本配置是顶级CEO的核心工作。本篇将继续围绕八位“商界局外人”的实战案例,讲解他们独有的策略——分母管理,剖析大多数企业管理者资本配置频频失败的底层诱因,并提炼普通人也能复用的理性决策方法论。
一、分母管理——被忽略的价值杠杆
在特利丹公司的董事会室里,经常会出现一个怪异的场景:公司创始人亨利·辛格尔顿在不看棋盘的情况下,能与数名对手同时进行盲棋对弈,并能准确复述莎士比亚的长篇诗作。
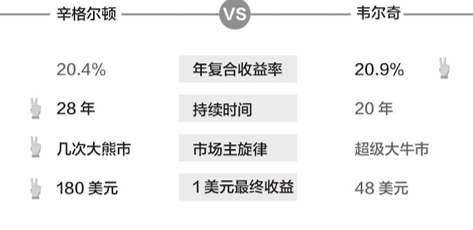
这位拥有麻省理工学院博士学位的数学家和电子工程专家,从未在任何顶级商学院接受过传统管理训练,但却被沃伦·巴菲特评价为“美国企业界拥有最出色的经营与资本配置记录的管理者”。
辛格尔顿最颠覆市场认知的举动,发生在1972年至1984年。当时的华尔街正沉浸在企业多元化扩张的狂热中,主流共识是:CEO必须不断买入新资产、扩大业务版图,才能证明企业的增长潜力。
但看着特利丹公司被严重低估的股价,辛格尔顿却做出了让华尔街分析师愤怒的决定:他暂停了所有对外收购,通过八次大规模要约回购,最终买回了公司90%以上的流通股。
在当时的市场语境里,回购股票是企业“缺乏增长潜力”的象征,但辛格尔顿用最基础的数学逻辑看清了本质:如果能以极低价格缩小公司的股本(每股价值的分母),那么现有股东持有的每股内在价值会明显提升。
辛格尔顿的胜利本质上是一场关于“分母”的战役,在他的决策逻辑里,只要回购股票的预期收益率高于任何内部研发项目或外部收购,回购就是唯一理性的选择。
这种思考逻辑在比尔·安德斯拯救通用动力的过程中得到了进一步印证,安德斯不仅大规模削减了不产生现金流的冗余业务,还将其获得的巨额现金通过特别红利和回购返还股东。
这种“分母管理”的背后是极致的理性主义以及真正关注股东利益的受托人精神。
商业世界中多数CEO对“企业变大”的渴望是深入骨髓的,因为更大的公司往往能获得媒体更多的曝光度,管理层能借此索要更高的薪水,并获得加入声名显赫的董事会和高端俱乐部的入场券;但大量的实证数据证实,企业营收规模的绝对增长与股东每股价值的最大化之间并不一定存在正相关关系,甚至在很多时候是负相关的。
二、“聪明人”的资本配置失灵
书中的商界局外人,做决策时永远先算一笔账:这笔投入的预期收益到底是多少?
他们永远采纳最保守的估算,只推进能带来确定性诱人收益的项目;他们只关注核心商业假设,从不迷信堆满细节的财务模型。
这个过程中用到的数学其实并不高深,但为什么大多数受过顶尖商学院教育的聪明CEO却始终无法做到理性的资本配置?
答案或许藏在巴菲特1989、1990年致股东信中反复提及的制度性迫力中。正是这种看不见的组织惯性与群体压力,让无数聪明人做出了非理性的决策,具体体现在四个方面:
1.维持现状的倾向:机构倾向于维持既定方向,不愿改变,类似牛顿第一运动定律;这点与“广东睿璞投资”公众号中睿书会第93期文章《投资决策中的认知陷阱(上)》分享的“确认性偏差”相契合,人们一旦形成某种观点或立场,就会不自觉地过滤掉相反信息,只寻找并相信那些支持自己观点的证据。
2.资金消耗的惯性:就像我们会用工作来填满时间那样,企业总是能够想出许多项目计划或收购方案,用光手头的可用资金,而不顾这些项目是否能带来合理回报。
3.自上而下的盲从:企业领导者的任何商业想法,无论多么荒谬,下属都会迅速准备好看似严谨的回报率报告和战略研究作为支撑,让错误的决策一路绿灯。
4.无差别的同业模仿:同行的行为,无论是扩张、并购还是设定高管薪酬,都会被盲目模仿。当所有竞争对手都在大举扩张、追逐风口时,一位CEO如果选择按兵不动,在董事会和华尔街眼中就会被贴上“平庸”的标签。
这种群体性的社会压力,迫使无数聪明人为了维持“精英形象”,选择跟随平庸的策略,最终陷入模仿陷阱。这点常常是最主要的原因,而“局外人”之所以伟大,正是因为他们具备一种对这种群体性疯狂的免疫力。
那么,我们该向伟大的CEO学习什么,才能始终保持理性决策、不被外界噪音裹挟?核心要抓住这五点:
第一,以所有者的身份思考问题,以股东利益最大化为核心行动准则,而非个人的职位、声誉与收益。
第二,忠于数学和常识做决策。真正的超额收益,往往来自于逆势的独立思考、对商业常识的敬畏,以及对主流共识的勇敢质疑。
就像这些局外人,当其他人被动观望时,他们敢精准出手;当市场音乐最喧闹、所有人疯狂起舞时,他们却能冷静地靠边站立;如果没有具备吸引力的收益机会,他们宁愿耐心等待。
第三,搭建去中心化的组织架构,让CEO从繁杂的日常运营中抽离出来,把核心精力聚焦在理性的资本配置决策上。
第四,保持鳄鱼般的耐心,永远把长期价值放在第一位,机会来了敢下重注。
鳄鱼在捕猎时,其生命中绝大部分时间都在泥潭中潜伏、静止,以极度的克制节约能量;但一旦高价值的猎物进入其绝对的必杀范围,它的出击速度和咬合力是毁灭性且不容闪失的。
局外人在性情上展现出近似鳄鱼的特质,迪克·史密斯执掌大众影院公司34年只做了3次收购,但任职期间创造了684倍收益,同期通用电气的11倍,8位CEO每人都至少做过一次占市值25%以上的重大投资。
第五,接受并善用“孤独感”,这一点常常被人们忽略:商界局外人在一些同行、分析师眼中,往往显得“孤僻、不合群”,但这并非性格缺陷,实际上是他们主动拉开与行业舆论的距离、避免思维趋同的措施。
与外界噪音保持适当的物理距离和信息隔离,正是他们能始终维持独立定价权和清晰认知边界的秘密武器。
总结:
这本书不仅为我们评估企业管理层提供了参考标尺,更传递给我们一种清醒通透的做事逻辑。无论是企业管理者、创业者,还是普通职场人、投资者,我们终其一生,都在践行“资本配置”的命题——企业要合理配置现金流,个人要妥善规划自己的时间、精力与财富。
对绝大多数人而言,极致的理性就是最强大的武器。哪怕你只是经营一家小门店,只是一名普通管理者,甚至只是想认真过好生活的普通人,商界局外人这套“算清收益、拒绝盲从、坚守长期”的心法,都能帮你在各个领域持续积累自身竞争力、收获长期超额收益。
END
睿书会是我们的读书笔记收藏栏目,欢迎热爱阅读的您给我们投稿(可实名或者笔名刊登)
请扫码关注
广东睿璞投资

 粤公网安备 44049202000319